23°
Parcialmente nublado
João Pessoa, PB
Parcialmente nublado
João Pessoa, PB
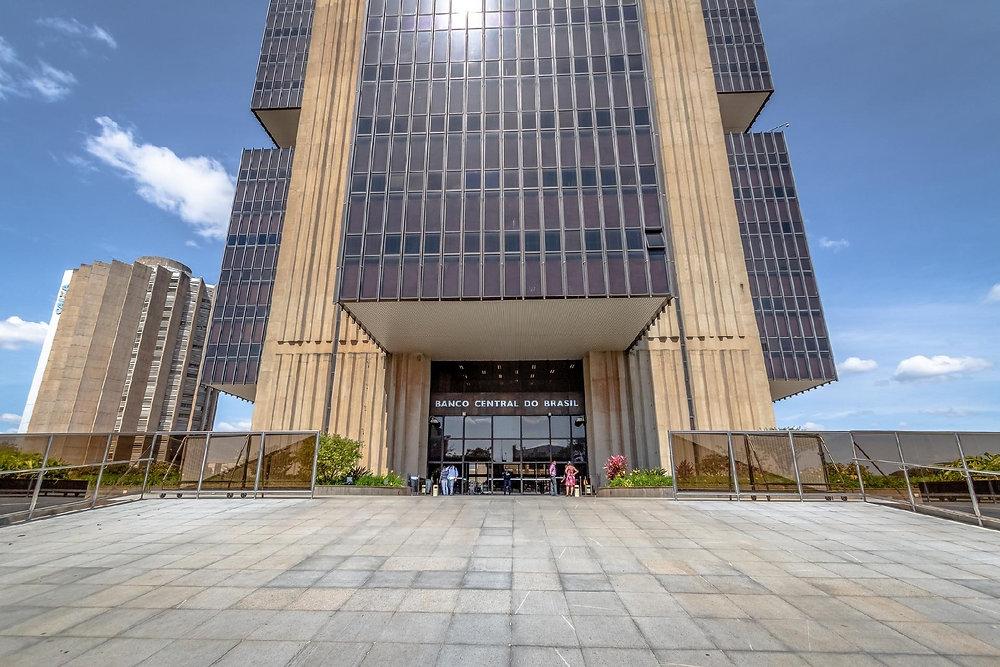
O Comitê de Política Monetária do Banco Central encerra nesta quarta-feira (4) a reunião que definirá o novo patamar da taxa básica de juros. A Selic está atualmente em 13,75% ao ano, após cinco reduções consecutivas realizadas ao longo de 2026.
A decisão deverá ser divulgada no início da noite. Até a madrugada desta quarta-feira, o Banco Central ainda não havia publicado o comunicado da reunião.
Nas últimas semanas, o mercado financeiro passou a considerar mais provável uma interrupção no ciclo de cortes. Ao término das negociações desta terça-feira, opções negociadas na B3 indicavam aproximadamente 68,8% de probabilidade de manutenção da Selic em 13,75%.
Essa precificação não representa uma previsão oficial nem garante o resultado da reunião. Ela reflete as posições dos investidores diante dos diferentes cenários possíveis para a taxa de juros.
A expectativa de uma nova redução perdeu força diante da desvalorização do real, das incertezas sobre a condução das contas públicas e da piora das projeções para inflação e juros nos próximos anos.
O dólar comercial encerrou esta terça-feira cotado a R$ 5,4871, depois de chegar a superar R$ 5,50 durante o dia. A valorização da moeda norte-americana pode pressionar os preços de combustíveis, alimentos, máquinas e insumos importados, limitando o espaço para uma nova redução da Selic.
A preocupação com a política fiscal do próximo mandato também aumentou a cautela. Parte das instituições financeiras que anteriormente projetava um corte de 0,25 ponto percentual passou a trabalhar com a manutenção da taxa.
Na reunião de setembro, o Copom reduziu a Selic de 14% para 13,75%, mas destacou que a continuidade do ciclo dependeria das novas informações sobre inflação, atividade econômica, câmbio e política fiscal.
A Selic funciona como referência para os demais juros da economia. Sua manutenção em um patamar elevado tende a prolongar condições mais caras para financiamentos, empréstimos, cartões, capital de giro e renegociação de dívidas.
Para as empresas, a decisão influencia diretamente o custo das operações, o planejamento de investimentos e a formação de preços. Para o consumidor, afeta principalmente o crédito imobiliário, o financiamento de veículos e as compras parceladas.
Por outro lado, juros mais altos podem ajudar a reduzir a demanda e controlar a inflação, além de elevar a rentabilidade de aplicações financeiras vinculadas à taxa básica.
A atenção agora está concentrada não apenas na decisão, mas também na linguagem do comunicado. O posicionamento do Copom poderá indicar se a pausa será temporária ou se o Banco Central enxerga um espaço menor para novos cortes nos próximos meses.
 III CONFEP Com mágica e hipnose, Daniel Bizon leva palestra imersiva sobre liderança para o III Confep
 Procon-JP Medicamentos têm variação de até 200% nos preços em farmácias de João Pessoa
 IBGE Mais de 70% da população da Paraíba mora em casa própria, revela IBGE
Mín. 23° Máx. 32°